
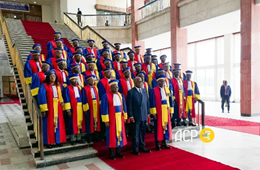
Kinshasa, 03 mars 2026 (ACP).- Le travail en étroite collaboration entre les ministères des finances et du Budget a été recommandé pour promouvoir une « bonne éducation budgétaire », en République démocratique du Congo (RDC), à la rentrée judiciaire de la Cour des Comptes, au Palais du peuple, en présence du Chef de l’État congolais.
«Il résulte de ce qui précède que les deux ministres sont collectivement redevables au peuple congolais de la bonne éducation budgétaire. Cette responsabilité partagée vise précisément à prévenir les irrégularités et dysfonctionnements récurrents relevés par la Cour des comptes dans ces rapports, notamment les dépenses injustifiées des crédits en faveur de certains ministères et institutions, les sous-consommations chroniques dans d’autres secteurs», a déclaré Jimmy Munganga, premier président de cette cour, dans son exposé axé sur: « Le respect du devoir de redevabilité, gage d’une gouvernance financière saine et responsable en RDC ».
«La Cour des comptes recommande à cet égard, une synergie effective et pérennante entre le ministre du Budget et son collègue des finances dans l’exécution du budget de l’Etat. A cet effet, elle les invite à observer le respect strict de la circulaire d’exécution budgétaire pour l’exercice 2026, laquelle organise déjà cette synergie».
«Ces irrégularités sont aussi le recours abusif aux procédures d’urgence, l’accumulation d’arriérés budgétaires, les irrégularités dans la gestion de la dette publique, la non-prise en charge des reports des crédits et des dépenses en capital, l’encadrement inefficace de mouvements de crédit», a-t-il ajouté.
Pour lui, une bonne collaboration entre les deux ministres suppose, une distinction claire mais complémentaire des tâches.
«Le ministre du budget s’occupe de la préparation, des crédits, des engagements budgétaires et du suivi des autorisations, alors que son collègue de finances se charge de la mobilisation des recettes, de l’ordonnancement et de la gestion de la trésorerie, du paiement des dépenses et de la comptabilité. Les choses doivent être claires. Le budget autorise, les finances exécutent», a soutenu le premier président Munganga.
Il a, par ailleurs expliqué le concept de la redevabilité comme obligation morale, juridique et démocratique opposable à tous les acteurs sociaux impliqués dans la gestion de la chose publique.
«Pour la Cour des comptes de la République démocratique du Congo, la redevabilité s’entend comme l’obligation légale institutionnelle faite à tout gestionnaire public de rendre compte de l’utilisation des fonds publics, des biens et valeurs de l’État, des provinces et des entités territoriales décentralisées, ainsi que des résultats de la gestion qui lui est confiée. Cette obligation s’étend également à toute personne, y compris privée, qui s’immisce dans la gestion des deniers publics, comptable de fait, ou bénéficie d’un concours financier de l’État», a renchéri M. Munganga.
«La redevabilité n’est donc ni une option ni une simple formalité administrative; elle constitue une obligation morale, juridique et démocratique, par laquelle tout gestionnaire public est tenu de répondre des résultats obtenus, des choix opérés et des moyens engagés », a-t-il insisté.
Il a aussi énuméré quelques acteurs clés de contrôle et ceux qui interviennent dans les chaînes de dépenses publiques, également soumis à ce devoir de redevabilité, à l’instar des comptables publics, des responsables des corps de contrôle, relevant du Pouvoir exécutif et des commissaires aux comptes. Il a aussi cité le devoir de redevabilité du Gouvernement central et des gouvernements provinciaux, qui déposent leurs projets budgétaires aux assemblées parlementaires.
A cela s’ajoutent les mandataires publics, les ministres et les responsables des régies financières.
Le premier président de la Cour des comptes s’est particulièrement attardé sur le rôle des ministres des Finances et du Budget qui va au-delà de l’élaboration des dépenses et prévisions budgétaires, jusqu’à la promotion de » la bonne éducation financière, grâce à la prévention es irrégularités et dysfonctionnements dans l’exercice de la loi des Finances.
« Le rôle est déterminant dans l’élaboration du cadre budgétaire, la programmation et la régulation des crédits, le suivi de l’exécution budgétaire ainsi que dans l’encadrement de procédures de modification budgétaire. Il s’ensuit que le ministre du budget ne peut se limiter à un rôle formel de validation administrative, mais doit assumer une responsabilité substantielle dans la sincérité, la régularité et la discipline de l’exécution du budget de l’État », a soutenu M. Munganga.
«La gestion de fait liée au principe de séparation ordonnateur-comptable»
Dans sa mercuriale, Guy TShipata, procureur général près la Cour des compte a indiqué que la notion de gestion de fait a un lien avec le principe de séparation de l’ordonnateur et du comptable, conçu pour limiter le risque de détournement des deniers publics, de corruption, de concussion et d’autres formes d’antivaleurs dans la gestion des finances et biens publics.
L’idéal de l’Etat de droit, a-t-il dit, nous impose que chaque denier public soit tracé, justifié et protégé le cas échéant, par une sanction rigoureuse.
Selon la Loi n°11/011 du 13 juillet 2011 relative aux finances publiques, est Ordonnateur, le responsable d’institutions, ministre du gouvernement central, membre du gouvernement provincial, membre du collège exécutif des entités territoriales décentralisées, le responsable de budget annexe ou la personne déléguée par lui, a relevé M. Tshipata.
Par contre, est Comptable public, tout agent ayant qualité pour exécuter au nom et pour le compte du pouvoir central, de la province, de l’entité territoriale décentralisée, des opérations des recettes et des dépenses, des maniements des fonds et des valeurs qu’il détient, ainsi que des opérations se rapportant aux biens publics. Les Comptables publics sont désignés par le ministre du pouvoir central ayant les finances dans ses attributions. Ce dernier indique les attributions et les matières relevant de leurs compétences.
Le comptable public n’est pas le subordonné de l’ordonnateur, il n’exécute son ordre qu’après avoir vérifié conséquemment la régularité des opérations.
En effet, l’Ordonnateur a le pouvoir dans les limites des crédits budgétaires qui lui sont accordés par les lois de finances, d’engager, de liquider, et d’ordonnancer les dépenses nécessaires au fonctionnement de son institution ou ministère, service déconcentré, a-t-il soutenu, affirmant que le comptable assure la phase comptable, à savoir le recouvrement, prend en charge l’ordre, vérifie sa régularité et encaisse les fonds.
Pour le procureur général Tshipata, la séparation de la fonction de l’ordonnateur et de celle du comptable public repose sur le contrôle mutuel, la prévention des fraudes et la spécialisation de tâche de l’ordonnateur et du comptable public.
Selon lui, l’ordonnateur se concentre sur l’opportunité politique ou stratégique de la dépense, alors que le comptable public garantit la rigueur technique et la conservation des preuves.
L’ordonnateur est responsable de l’utilité de la dépense, tandis que le comptable public est pécuniairement responsable, s’il paie une facture alors qu’il manque une pièce justificative, et sera ainsi obligé de rembourser la somme sur ses propres deniers.
Remise du rapport d’exercice 2024-2025 de la Cour des Comptes
En outre, le rapport d’exercice 2024-2025 de la Cour des Comptes a été présenté au premier président de cette Cour, lors de cette audience solennelle.
Ce rapport rend compte des activités menées par la cour des comptes. Il met en évidence des irrégularités, effets particulièrement graves, relevés lors des contrôles, exposent les principales observations formulées et proposent des recommandations destinées à corriger le manquement, anomalies et dysfonctionnements constatés dans la gestion des finances et des biens publics.
Il retrace également les principales activités institutionnelles de la Cour des comptes de ces deux années, a fait savoir M. Munganga, avant d’aller les remettre successivement au Chef de l’État, aux présidents de deux chambres du Parlement ainsi qu’à la Première ministre.
La Cour des comptes a pour mission de contrôler la gestion des Finances de l’État, des biens publics et des provinces.
ACP/ODM